舒万诺2026Q3:牙科业务营收3.17亿美元,同比下降6.7% 二维码
发表时间:2026-11-09 12:22
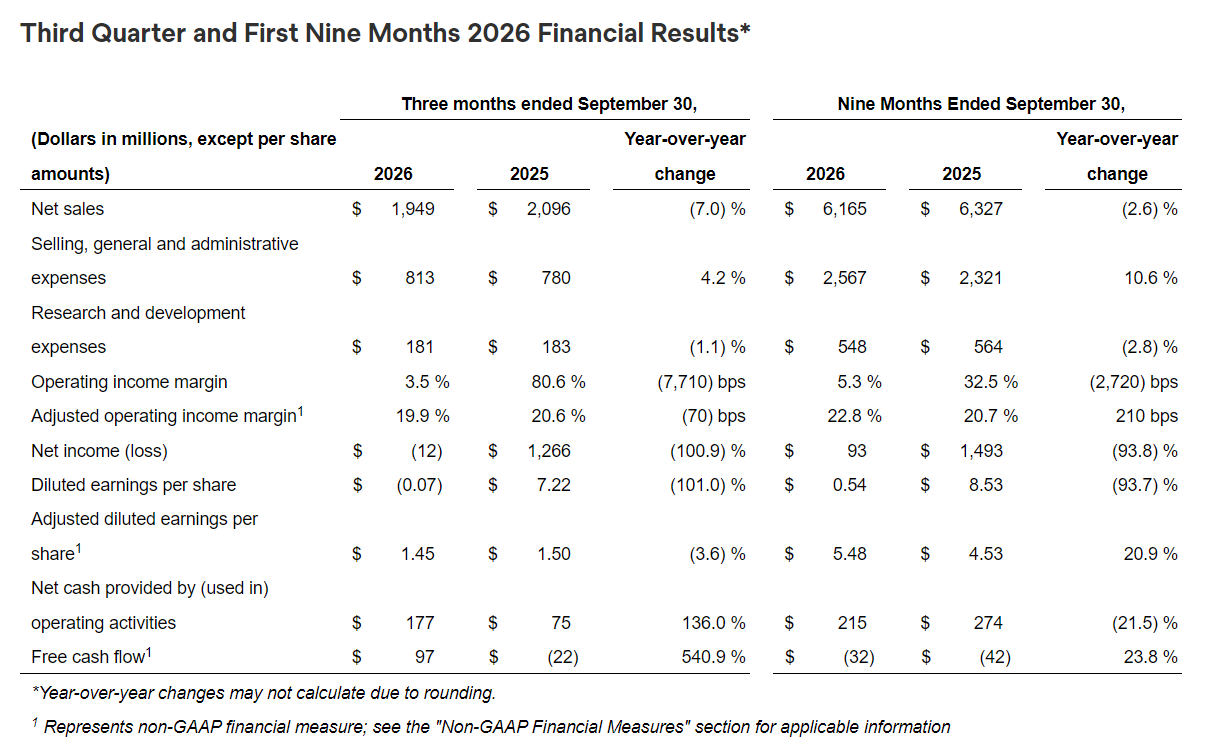
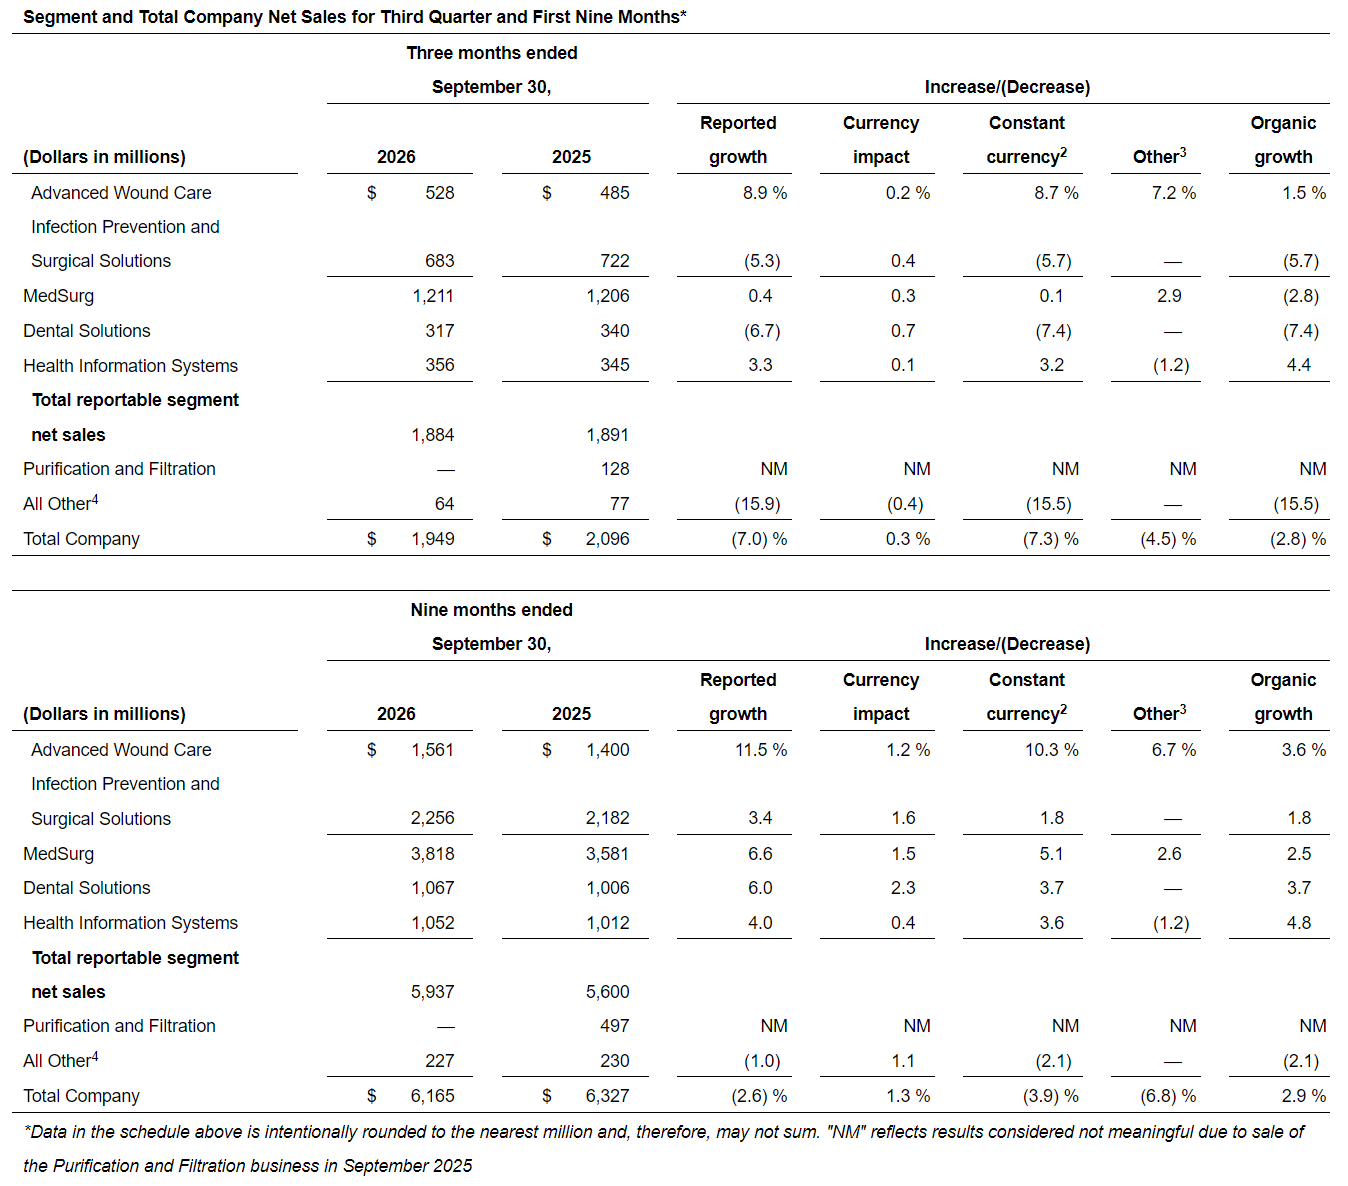
第三季度单季净销售额19.49亿美元 / 牙科业务营收3.17亿美元 / 调整后每股收益1.45美元同比降3.6% 好的牙·讯|2026年11月5日,舒万诺(Solventum,NYSE:SOLV)公布2026年第三季度业绩:当季净销售额19.49亿美元(约131.56亿元人民币,按1:6.75汇率折算),同比下降7.0%;净亏损1,200万美元(约8,100万元人民币,Net income (loss)),上年同期净利润为12.66亿美元(约85.46亿元人民币)。因上年同期净利润包含出售净化与过滤业务产生的15.18亿美元(约102.47亿元人民币)税前收益,两期净利润不宜直接比较。2026年前三季度,公司累计净销售额61.65亿美元(约416.14亿元人民币),同比下降2.6%;净利润9,300万美元(约6.28亿元人民币),同比下降93.8%,同样受上年同期资产出售收益影响。 盈利方面,第三季度调整后每股收益1.45美元(约9.79元人民币),同比下降3.6%;调整后营业利润率19.9%,同比下降70个基点。管理层表示,ERP提前订单回冲对营业利润率造成约250个基点的负面影响,剔除后当季营业利润率约为22.3%。 第三季度,公司有机销售额同比下降2.8%。公司表示,部分客户在第二季度为应对ERP系统切换提前下单,相关订单金额约1.25亿美元(约8.44亿元人民币),并在第三季度回冲,对当季有机销售增长造成约630个基点的负面影响。同时考虑该时点影响与约90个基点的SKU精简逆风后,管理层估算当季正常化有机销售增长约为4%;若计入Acera收购带来的增长贡献,整体增长还可增加约50个基点。
牙科解决方案(Dental Solutions)第三季度销售额3.17亿美元(约21.40亿元人民币),同比下降6.7%,有机销售额下降7.4%;分部营业利润6,400万美元(约4.32亿元人民币),营业利润率20.1%,低于上年同期的25.7%。公司披露,第二季度提前下单的订单在第三季度回冲,对牙科有机销售造成约3,500万美元(约2.36亿元人民币)的影响。管理层表示,这一因素对牙科业务有机增长造成超过10个百分点的负面影响,新产品上市和商业执行对其形成部分抵消。 从前三季度累计表现看,牙科解决方案销售额为10.67亿美元(约72.02亿元人民币),同比增长6.0%,有机增长3.7%;分部营业利润为2.81亿美元(约18.97亿元人民币),营业利润率为26.4%,高于上年同期的26.1%。此前,2026年第二季度该业务销售额为3.96亿美元(约26.73亿元人民币),同比增长17.0%,有机增长15.2%;2025年第三季度销售额为3.40亿美元(约22.95亿元人民币),同比增长8.4%。值得注意的是,2026年第二季度约3,500万美元(约2.36亿元人民币)的提前订单也曾对当季牙科业务有机增长形成约10.4个百分点的正向影响。按公司披露的分部数据计算,牙科解决方案占第三季度集团净销售额的16.3%。
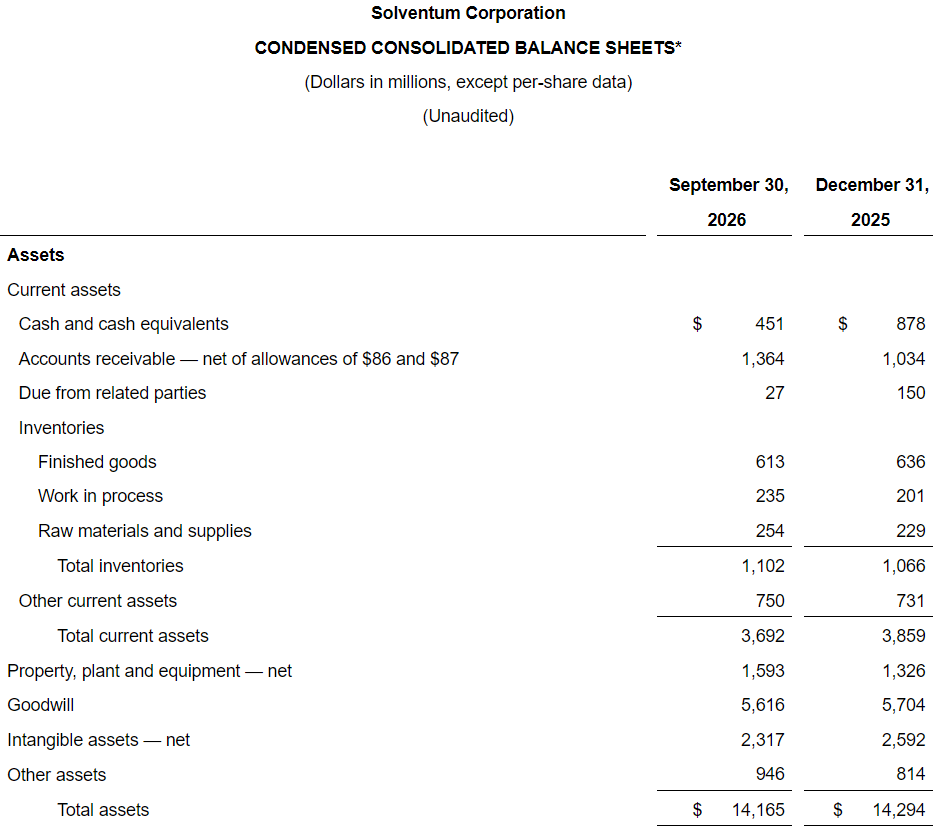
现金流方面,第三季度经营活动产生的现金流1.77亿美元(约11.95亿元人民币),自由现金流9,700万美元(约6.55亿元人民币),公司称两项指标均高于预期,主要受《国际紧急经济权力法》(IEEPA)相关关税退款推动。管理层在电话会议中补充,若剔除分离及业务组合调整相关支出,第三季度自由现金流约为3.34亿美元(约22.55亿元人民币)。前三季度累计经营活动现金流2.15亿美元(约14.51亿元人民币),自由现金流为负3,200万美元(约负2.16亿元人民币)。截至2026年9月30日,公司持有现金及现金等价物4.51亿美元(约30.44亿元人民币);短期借款及一年内到期的长期债务5.07亿美元(约34.22亿元人民币),长期债务45.61亿美元(约307.87亿元人民币)。 全年业绩指引方面,舒万诺预计2026年有机销售增长将达到2.5%至3.0%区间的高端;若剔除约100个基点的SKU退出影响,对应增长预期为3.5%至4.0%区间的高端。公司同时将全年调整后每股收益指引从7.10至7.20美元(约47.93至48.60元人民币)上调至7.20至7.30美元(约48.60至49.28元人民币),并维持自由现金流2亿至3亿美元(约13.50亿至20.25亿元人民币)预期。 在与3M的分离方面,公司表示整体进度已超过90%,约1,200项应用系统迁移完成,ERP系统切换结束,超过90%的过渡服务协议(TSA)已退出,剩余协议计划于2027年底前完成。 对于健康信息系统业务的后续安排,管理层表示正在同步推进分拆和出售两种方案。无论最终选择哪种交易路径,所得资金都将优先用于偿还债务,以维持投资级信用评级;偿债后剩余资金的大部分计划用于向股东返还资本。
【好的牙】内容基于公开资料与专业判断,供行业参考,不构成决策建议,读者需自行判断与承担风险;
版权归属本平台,未经授权不得转载或商用。
如需勘误 / 投稿 / 合作,请联系客服微信:HDSW_001
|
✉️
订阅我们的
新闻通讯
我们精心整理重要新闻与独家洞察,第一时间直达您的收件箱。
独家资讯、独家数据、独家故事
  |