美国口腔DSO上市公司2025年报:营收2.45亿美元,同比增6.4% 二维码
发表时间:2026-02-26 14:16
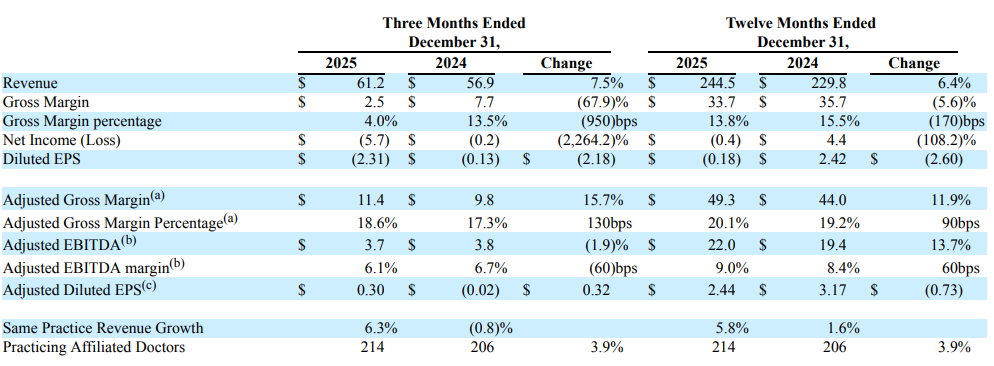
Q4营收同比增长7.5% / 全年营收创新高 / 2026年预计同店增长3.5%-5.0% 好的牙·讯|美国口腔 DSO 上市公司 Park Dental Partners, Inc. 于2026年2月25日发布2025年第四季度及全年业绩报告。公司2025年第四季度实现营收6120.8万美元(约合人民币4.19亿元),同比增长7.5%;全年营收创历史新高,达24449万美元(约合人民币16.73亿元),同比增长6.4%。全年业绩增长主要得益于患者就诊量提升及收费与报销水平改善。
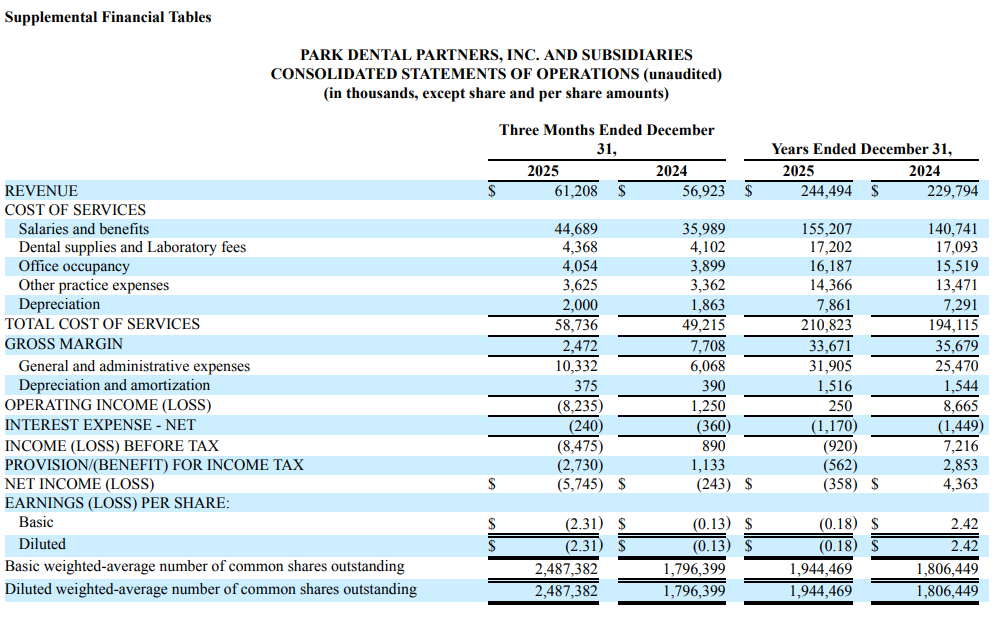
盈利能力方面,第四季度毛利为247.2万美元(约合人民币0.16亿元),毛利率4.0%,较上年同期的13.5%下降950个基点;全年毛利3367.1万美元(约合人民币2.30亿元),毛利率13.8%,同比下降170个基点。受IPO相关股份支付费用等因素影响,第四季度录得净亏损574.5万美元(约合人民币0.39亿元),上年同期净亏损24.3万美元(约合人民币166.3万元);全年净亏损35.8万美元(约合人民币245.02万元),而2024年同期实现净利润436.3万美元(约合人民币2986.15亿元)。第四季度稀释每股收益为-2.31美元(约合人民币-15.81元),全年为-0.18美元(约合人民币-1.23元)。
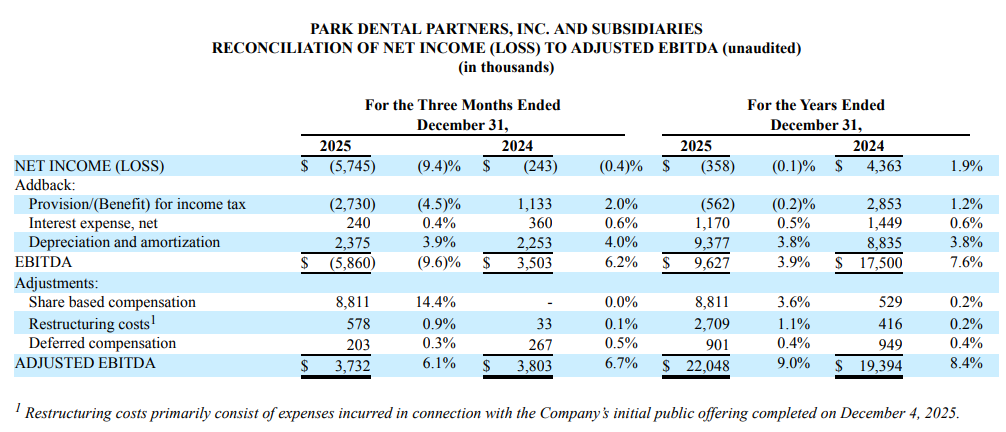
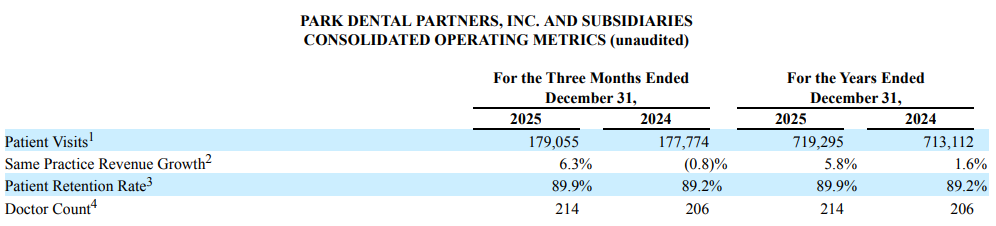
剔除股份支付、重组及递延补偿等非经常性项目后,第四季度Adjusted EBITDA为373.2万美元(约合人民币0.26亿元),同比下降1.9%;Adjusted EBITDA利润率为6.1%,较上年同期下降60个基点。全年Adjusted EBITDA为2204.8万美元(约合人民币1.51亿元),同比增长13.7%;Adjusted EBITDA利润率9.0%,较上年提升60个基点。调整后稀释每股收益方面,第四季度为0.30美元(约合人民币2.05元),上年同期为-0.02美元(约合人民币-0.14元);全年为2.44美元(约合人民币16.70元),低于2024年的3.17美元(约合人民币21.70元)。 从业务结构看,第四季度综合牙科(General practice)收入增长6.2%至4470万美元(约合人民币3.06亿元),多专科业务(Multi-specialty practice)收入增长11.3%至1650万美元(约合人民币1.13亿元)。全年综合牙科收入增长4.8%至1.79亿美元(约合人民币12.25亿元),多专科业务收入增长11.0%至6550万美元(约合人民币4.48亿元)。第四季度同店收入增长6.3%,全年同店收入增长5.8%。
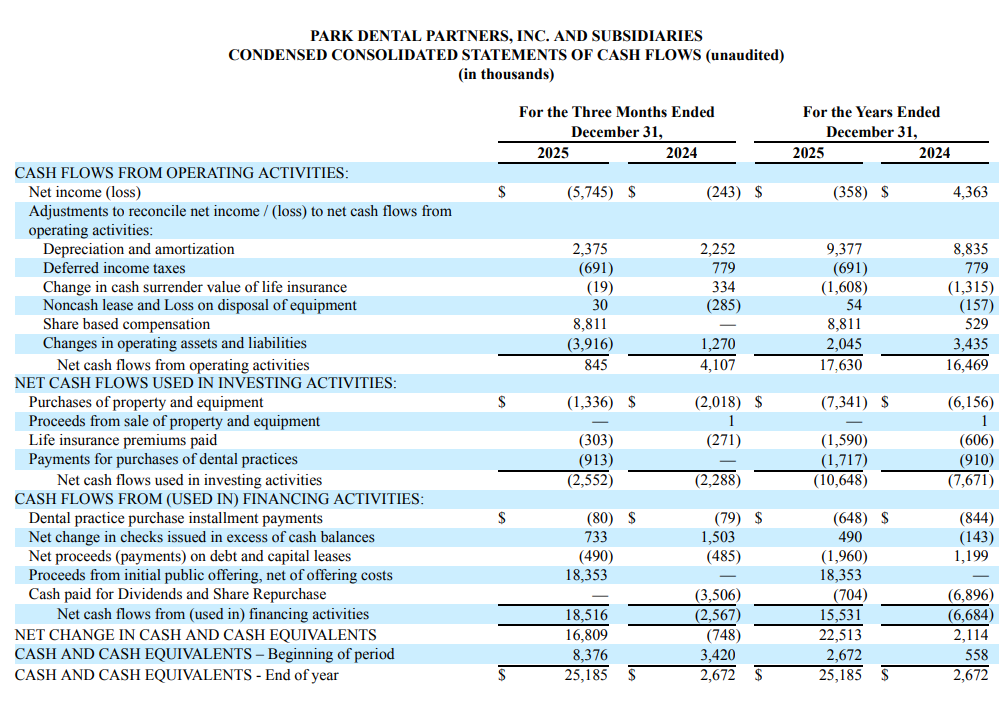
现金流与资本结构方面,全年经营活动现金流为1763.0万美元(约合人民币1.21亿元),高于上年的1646.9万美元(约合人民币1.13亿元)。2025年12月公司完成首次公开募股(IPO),发行1535000股普通股,发行价13美元/股(约合人民币88.98元/股),募资总额2000万美元(约合人民币1.37亿元)。截至2025年末,公司持有现金及现金等价物2518.5万美元(约合人民币1.72亿元),长期债务1010万美元(约合人民币0.69亿元)。
运营指标方面,2025年全年患者就诊量达719,295人次,较上年713,112人次有所提升;截至2025年12月31日,公司共支持86家附属诊所、214名执业牙医,患者留存率为89.9%。 展望2026年,公司预计全年营收区间为2.54亿至2.58亿美元(约合人民币17.38-17.66亿元),按中值计算同比增长约4.7%;Adjusted EBITDA预计为2100万至2300万美元(约合人民币1.44-1.57亿元),对应利润率区间8.3%-8.9%。假设患者需求保持稳定、报销环境维持平稳,公司预计同店收入增长3.5%-5.0%。 
文章分类:
产业财经
【好的牙】内容基于公开资料与专业判断,供行业参考,不构成决策建议,读者需自行判断与承担风险;
版权归属本平台,未经授权不得转载或商用。
如需勘误 / 投稿 / 合作,请联系客服微信:HDSW_001
|
✉️
订阅我们的
新闻通讯
我们精心整理重要新闻与独家洞察,第一时间直达您的收件箱。
独家资讯、独家数据、独家故事
  |